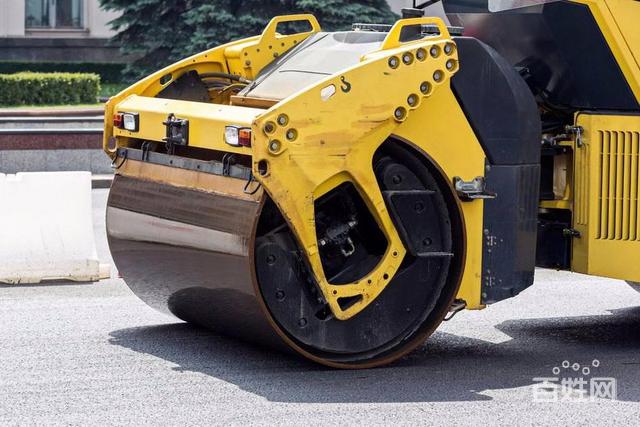
国内工程机械设备租赁市场深度分析 现状、挑战与未来趋势
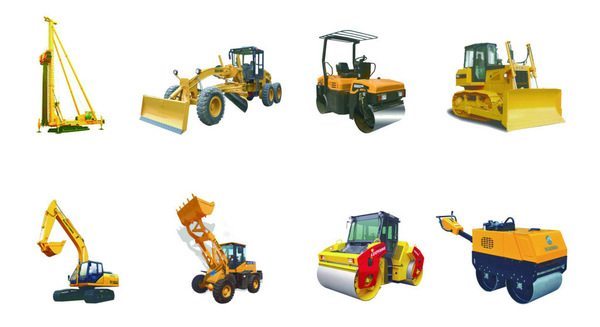
随着中国基础设施建设的持续推进和施工方式的变革,工程机械设备租赁市场经历了快速扩张,已成为建筑产业链中不可或缺的一环。在市场规模不断扩大的行业也面临着集中度低、价格竞争激烈、运营成本上升等多重挑战。本文将从市场现状、竞争格局、驱动因素与制约瓶颈、未来趋势等方面,对国内工程机械设备租赁市场进行系统分析。
一、市场规模与增长态势
国内工程机械设备租赁市场规模保持稳健增长。据行业统计,2022年中国工程机械租赁市场规模已突破8000亿元,尽管受宏观经济和房地产调整影响增速有所放缓,但随着基建投资补位、城市更新及新能源项目推进,2023年以来需求逐步回暖。从设备保有量看,挖掘机、装载机、起重机械、混凝土机械等主流品类租赁渗透率持续提升。其中,挖掘机租赁渗透率约为60%,汽车起重机超过70%,高空作业平台更是接近80%。但与欧美成熟市场设备租赁渗透率普遍在60%—80%的整体水平相比,国内仍有较大提升空间,尤其是在后市场服务、再制造租赁等环节。
二、竞争格局与模式演变
当前市场呈现“小而散”的典型特征。全国从事工程机械租赁的企业数量超过10万家,但绝大多数为区域性的中小租赁商,设备保有量在10台以下的占比超过七成。头部企业如宏信建发、华铁应急、众能联合等通过资本运作和数字化平台加快整合,市场份额逐步提升,但行业CR5(前五名企业市场占有率)仍不足5%。在模式上,传统“重资产自购+出租”仍占主导,但“融资租赁+经营租赁”混合模式、设备共享平台、托管运营等轻资产模式正在兴起。头部企业通过标准化设备、全国网点布局和信息化调度系统降低成本、提升出租率;中小租赁商则依靠本地化服务和价格灵活性维持生存。
三、核心驱动因素
需求端方面,基建投资(交通、水利、能源)发挥托底作用,2024年专项债和超长期特别国债支撑重大项目开工;房地产虽处于调整期,但保交楼和城中村改造带来结构性需求。人力成本上升倒逼施工方“机器换人”,租赁比自购更具经济性。供给端方面,工程机械主机厂(如三一、徐工、中联)积极布局租赁业务,通过以租代售、代理商租赁等方式消化产能,同时二手设备流通市场活跃,降低了租赁商采购成本。政策层面,设备更新行动方案和环保排放标准升级,推动老旧设备淘汰,为租赁市场注入增量需求。
四、主要瓶颈与风险
行业面临的首要问题是租金水平持续承压。由于供给过剩和同质化竞争,挖掘机、汽车吊等品类台班费近几年下滑明显,部分区域出现“价格战”,中小租赁商利润微薄甚至亏损。其次是回款风险突出。建筑行业账期普遍较长,下游施工方资金紧张向上传导,租赁商应收账款周转天数延长,坏账风险增加。第三,运营成本上升。人工、维修、保险、场地等成本刚性上涨,而设备出租率受季节性和项目波动影响较大,导致盈利不稳定。第四,标准化与数字化程度不足。大量中小租赁商仍依赖手工台账,设备调度效率低,缺乏对设备位置、工况、维保的实时监控,资产利用率有待提升。第五,环保与安全合规要求趋严,老旧设备面临淘汰或改造压力,增加了资本开支。
五、未来趋势与发展建议
行业将加速向集中化、平台化、服务化方向演进。一方面,头部企业将通过并购整合和战略合作扩大规模,提升市场话语权;另一方面,数字化租赁平台将连接供需两端,实现设备共享和智能调度,降低空置率。“租赁+维保+配件+二手处置”的全生命周期服务将成为竞争关键,租赁商从单纯出租设备向提供施工解决方案转型。绿色化趋势明显,电动挖掘机、电动高空作业平台等新能源设备租赁需求快速增长,提前布局的租赁商有望获得先发优势。
对行业参与者而言,建议:一是优化设备结构,聚焦高出租率、高附加值的品类,避免盲目扩张;二是加强信用管理和合同约束,利用金融工具转移回款风险;三是推进数字化管理,通过物联网和SaaS系统提升运营效率;四是与主机厂、施工单位建立长期战略合作,锁定需求;五是关注政策导向,抓住设备更新和新能源替代的窗口期。国内工程机械设备租赁市场仍处于成长期,短期阵痛不改长期向好趋势,具备精细化运营能力和资源整合能力的企业将脱颖而出。
如若转载,请注明出处:http://www.ningfanghu.com/product/8.html
更新时间:2026-10-28 21:33:52